ERP & CRM
ERP, salari in Svizzera: AVS, LPP e imposta alla fonte
Il sistema svizzero si basa su tre pilastri: AVS/AI/IPG (1° pilastro), LPP (2°) e previdenza individuale (3°).
Comprendere le deduzioni salariali in Svizzera
Il sistema svizzero si basa su tre pilastri: AVS/AI/IPG (1° pilastro), LPP (2°) e previdenza individuale (3°). I primi due mirano congiuntamente a sostituire circa il 60% dell'ultimo salario al momento della pensione.
Un software di paghe ERP applica queste regole al calcolo dei salari e alle dichiarazioni. SelectLine Salaire riunisce il calcolo delle paghe, i contributi sociali, l'imposta alla fonte e le trasmissioni ELM; gli ERP .iD e il modulo RH & Salaires di CID ERP trasmettono anch'essi i dati salariali per via elettronica.
Contributi sociali obbligatori: AVS, AI, IPG e AD
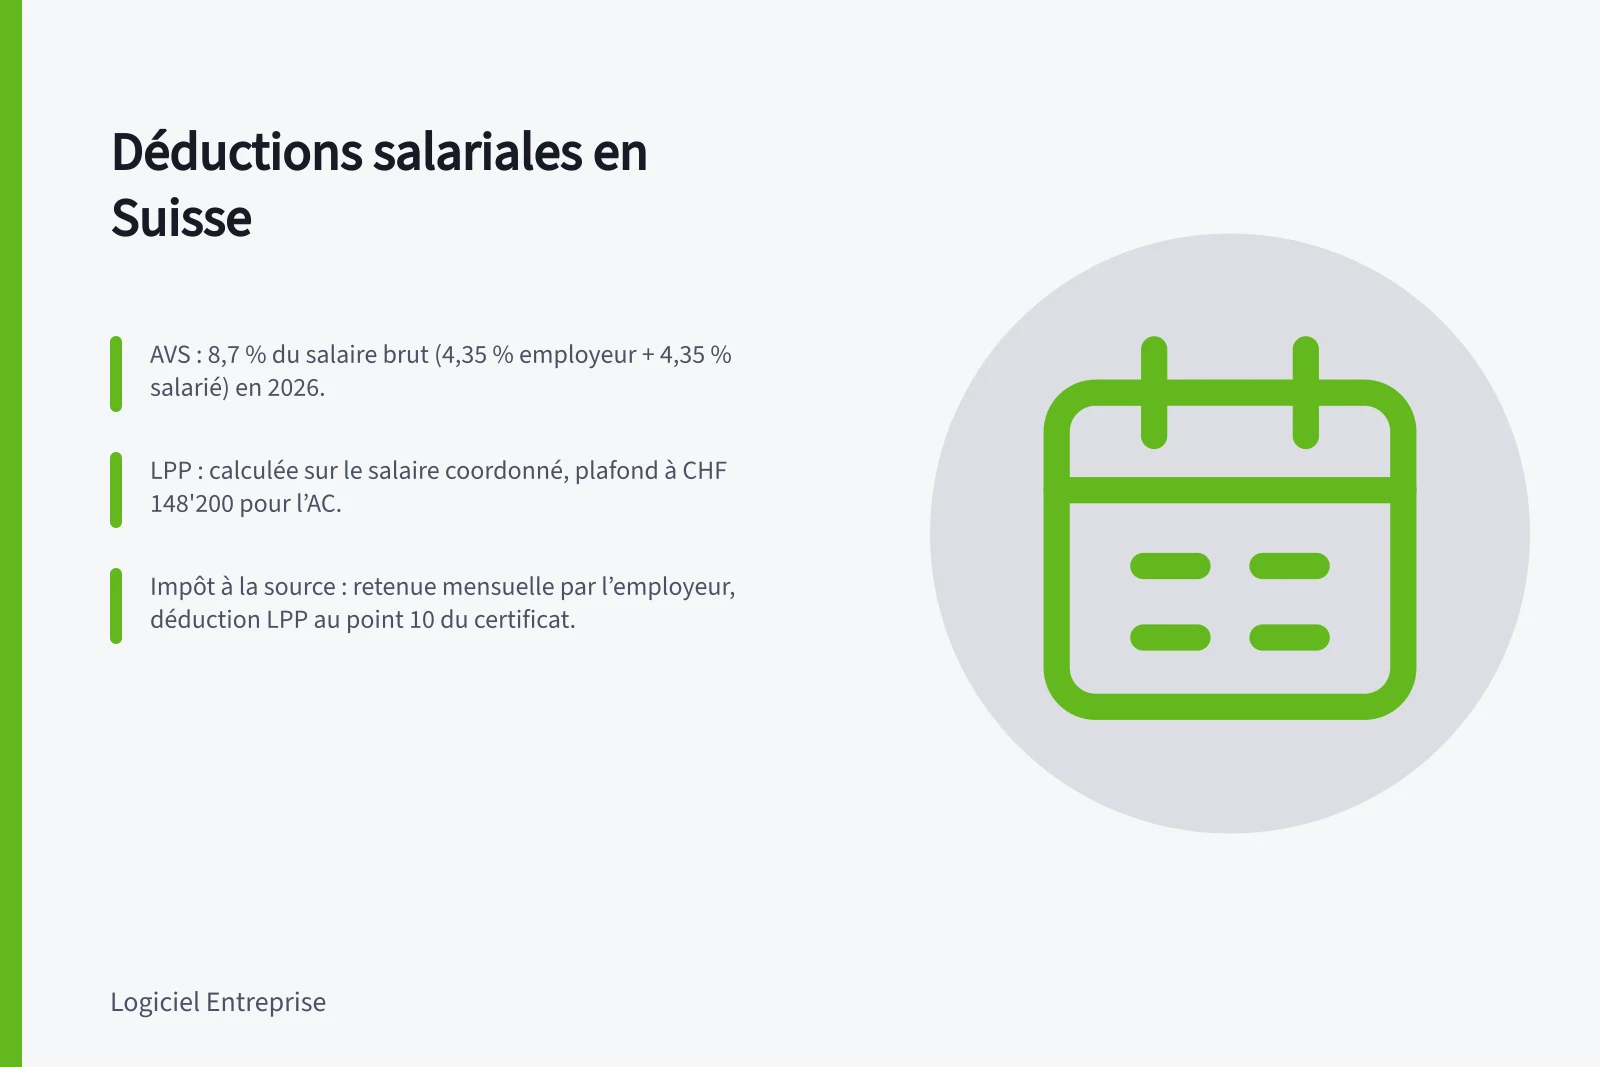
Nel 2026, l'AVS rappresenta l'8,7% del salario lordo, ovvero il 4,35% a carico del datore di lavoro e il 4,35% a carico del dipendente. Con l'AI e gli IPG, la ritenuta totale raggiunge il 10,6%, ripartita equamente tra le due parti.
L'AVS si applica senza alcun massimale di salario. L'AD ammonta complessivamente al 2,2%, ossia all'1,1% per ciascuna parte, fino al massimale di CHF 148'200; oltre tale soglia, le remunerazioni non sono più soggette a questo contributo.
Nel Canton Vaud, dal 2026 si aggiunge il contributo PC Famille pari allo 0,18%. Il calcolo delle paghe deve distinguere questo contributo cantonale e il massimale dell'AD dall'AVS, che non è plafonata.
La previdenza professionale (LPP) e il salario coordinato
La LPP si calcola sul salario coordinato, ovvero il salario lordo dopo la detrazione di coordinamento, fissata a 7/8 della rendita AVS. Il software di paghe deve quindi distinguere questa base dal salario lordo soggetto all'AVS.
Le aliquote LPP variano in base all'età e al regolamento della cassa pensioni; datore di lavoro e dipendente ne pagano ciascuno almeno la metà. Gli ERP .iD certificati Swissdec 5.1 permettono di annunciare i salari annuali a determinate casse pensioni.
I contributi LPP versati a un istituto di previdenza sono deducibili dal reddito imponibile. Il 1° e il 2° pilastro contribuiscono a mantenere il tenore di vita dopo il pensionamento.
Imposta alla fonte: prelievo sul salario e deduzioni
Il datore di lavoro trattiene l'imposta alla fonte ogni mese. I contributi LPP sono presi in considerazione nelle scale cantonali; le persone domiciliate all'estero o senza permesso C non devono effettuare alcuna operazione per questa deduzione.
Il modulo RH & Salaires di CID ERP gestisce automaticamente l'imposta alla fonte. Per dedurre i contributi al 3° pilastro A, le persone domiciliate all'estero o senza permesso C devono avere lo status di quasi-residenti e richiedere una tassazione ordinaria successiva (TOS).
I contributi LPP trattenuti sul salario e i riscatti vanno dichiarati al punto 10 del certificato di salario. I versamenti al 3° pilastro A devono essere giustificati da un'attestazione allegata alla dichiarazione fiscale.
Premi, bonus e commissioni: trattamento sociale e fiscale
I bonus e le commissioni fanno parte degli elementi salariali che un modulo di paghe può gestire. Per l'AD, la parte delle remunerazioni variabili che supera il massimale di CHF 148'200 non è più soggetta a contribuzione.
Le remunerazioni variabili sono integrate nel salario lordo e tassate alla fonte secondo la scala applicabile. Il datore di lavoro le menziona sul certificato di salario.
Deduzioni fiscali per il 2° e il 3° pilastro
I contributi LPP del dipendente e i riscatti sono deducibili dal reddito imponibile. I contributi trattenuti sul salario o i riscatti vanno indicati al punto 10 del certificato di salario.
Dal 2025, il massimale deducibile del 3° pilastro A è di CHF 7'258 all'anno per le persone affiliate alla LPP. Per le persone non affiliate, la deduzione è limitata al 20% del reddito netto, con un massimo di CHF 36'288.
I limiti vengono adeguati regolarmente. I versamenti devono essere attestati dalla banca o dall'assicurazione.
Errori frequenti nei conteggi salariali
Un errore comune consiste nell'applicare il massimale dell'AD a tutti i contributi, mentre l'AVS non ha alcun massimale. Bisogna inoltre distinguere il salario lordo dal salario coordinato LPP e verificare i contributi AI/IPG nonché la PC Famille nel Canton Vaud.
Il punto 10 del certificato di salario permette di verificare i contributi LPP e i riscatti. Il datore di lavoro controlla le aliquote annuali pubblicate dalla cassa di compensazione e può utilizzare un software ERP aggiornato o affidare il conteggio a un fiduciario.
La norma salariale ELM di Swissdec prevede un inserimento unico e dati trasmessi in modo criptato. Gli ERP .iD certificati Swissdec 5.1 trasmettono le dichiarazioni salariali per via elettronica alle casse di compensazione, alle amministrazioni fiscali e ad altri destinatari.