ERP & CRM
ERP, Löhne in der Schweiz: AHV, BVG und Quellensteuer
Das Schweizer System basiert auf drei Säulen: AHV/IV/EO (1. Säule), BVG (2. Säule) und private Vorsorge (3. Säule).
Die Lohnabzüge in der Schweiz verstehen
Das Schweizer System basiert auf drei Säulen: AHV/IV/EO (1. Säule), BVG (2. Säule) und private Vorsorge (3. Säule). Die ersten beiden Säulen zielen gemeinsam darauf ab, rund 60 % des letzten Lohns im Ruhestand zu ersetzen.
Eine ERP-Lohnsoftware wendet diese Regeln bei der Lohnberechnung und den Meldungen an. SelectLine Lohn vereint Lohnberechnung, Sozialversicherungsbeiträge, Quellensteuer und ELM-Übermittlungen; die ERP .iD und das Modul HR & Lohn von CID ERP übermitteln ebenfalls Lohndaten elektronisch.
Obligatorische Sozialversicherungsbeiträge: AHV, IV, EO und ALV
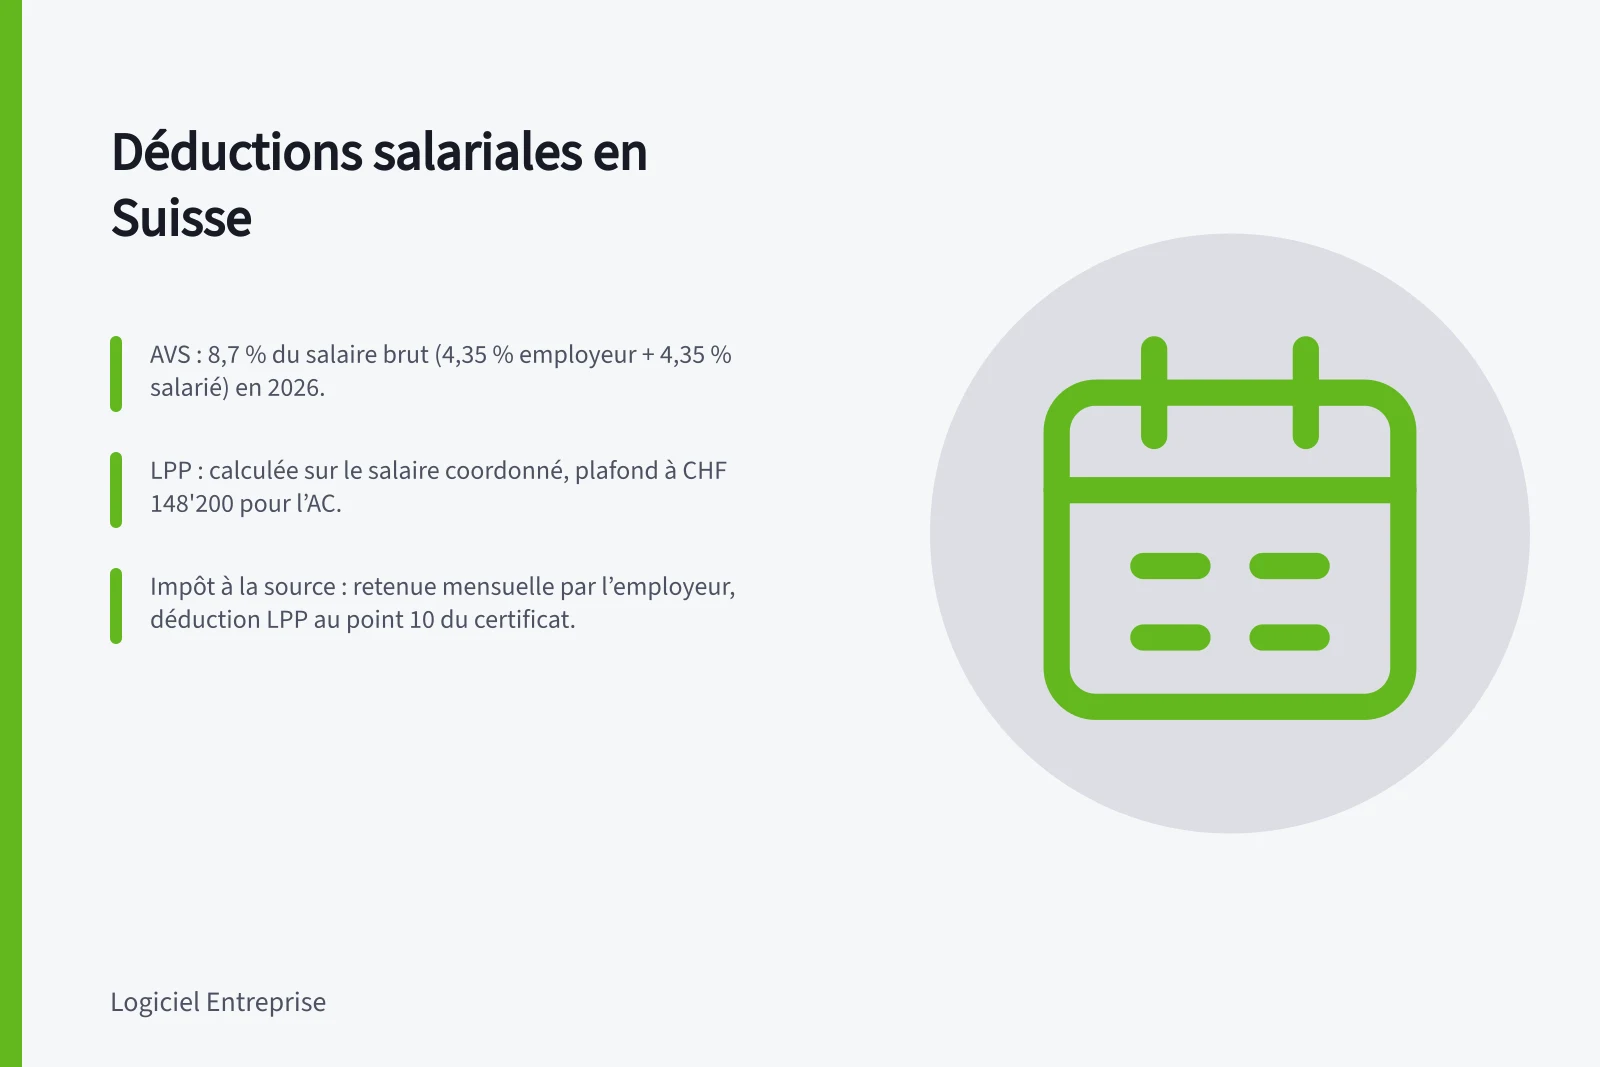
Im Jahr 2026 beträgt die AHV 8,7 % des Bruttolohns, also 4,35 % für den Arbeitgeber und 4,35 % für den Arbeitnehmer. Zusammen mit der IV und den EO erreicht der totale Abzug 10,6 %, wobei die Kosten zur Hälfte zwischen beiden Parteien geteilt werden.
Die AHV wird ohne Lohnobergrenze berechnet. Die ALV beträgt total 2,2 %, also 1,1 % für jede Partei, bis zur Obergrenze von CHF 148'200; darüber hinaus unterliegen die Vergütungen nicht mehr diesem Beitrag.
Im Kanton Waadt kommt ab 2026 der Beitrag PC Famille in Höhe von 0,18 % hinzu. Die Lohnberechnung muss diesen kantonalen Beitrag und die ALV-Obergrenze von der AHV unterscheiden, welche nicht plafoniert ist.
Die berufliche Vorsorge (BVG) und der koordinierte Lohn
Die BVG wird auf dem koordinierten Lohn berechnet, also dem Bruttolohn nach Abzug der Koordinationsabzüge, der auf 7/8 der AHV-Rente festgelegt ist. Die Lohnsoftware muss daher diese Basis vom AHV-pflichtigen Bruttolohn unterscheiden.
Die BVG-Sätze variieren je nach Alter und Reglement der Pensionskasse; Arbeitgeber und Arbeitnehmer zahlen jeweils mindestens die Hälfte. Die zertifizierten ERP .iD Swissdec 5.1 ermöglichen es, Jahreslöhne anzumelden bei bestimmten Pensionskassen.
Die an eine Vorsorgeeinrichtung geleisteten BVG-Beiträge sind vom steuerbaren Einkommen abzugsfähig. Die 1. und 2. Säule tragen dazu bei, den Lebensstandard nach der Pensionierung zu halten.
Quellensteuer: Abzug vom Lohn und Deduktionen
Der Arbeitgeber behält die Quellensteuer jeden Monat ein. Die BVG-Beiträge werden in den kantonalen Tarifen berücksichtigt; Personen mit Wohnsitz im Ausland oder ohne C-Ausweis müssen für diesen Abzug nichts weiter tun.
Das Modul HR & Lohn von CID ERP verwaltet die Quellensteuer automatisch. Um Beiträge an die Säule 3a abzuziehen, müssen Personen mit Wohnsitz im Ausland oder ohne C-Ausweis den Status eines Quasi-Residenten haben und eine nachträgliche ordentliche Veranlagung (NOV) beantragen.
Die vom Lohn einbehaltenen BVG-Beiträge und Einkäufe sind auf Punkt 10 des Lohnausweises auszuweisen. Die Einzahlungen in die Säule 3a müssen durch eine Bescheinigung belegt werden, die der Steuererklärung beigefügt wird.
Prämien, Boni und Provisionen: soziale und steuerliche Behandlung
Boni und Provisionen gehören zu den Lohnbestandteilen, die ein Lohnmodul verwalten kann. Für die ALV unterliegt der Teil der variablen Vergütungen, der die Obergrenze von CHF 148'200 überschreitet, nicht mehr der Beitragspflicht.
Variable Vergütungen werden in den Bruttolohn integriert und gemäss dem anwendbaren Tarif quellenbesteuert. Der Arbeitgeber weist sie auf dem Lohnausweis aus.
Steuerabzüge für die 2. und 3. Säule
Die BVG-Beiträge des Arbeitnehmers und die Einkäufe sind vom steuerbaren Einkommen abzugsfähig. Die vom Lohn einbehaltenen Beiträge oder Einkäufe sind auf Punkt 10 des Lohnausweises auszuweisen.
Ab 2025 beträgt der abzugsfähige Höchstbetrag der Säule 3a CHF 7'258 pro Jahr für Personen, die der BVG angeschlossen sind. Für nicht angeschlossene Personen ist der Abzug auf 20 % des Nettoeinkommens begrenzt, mit einem Maximum von CHF 36'288.
Die Grenzen werden regelmässig angepasst. Die Einzahlungen müssen durch die Bank oder die Versicherung bescheinigt werden.
Häufige Fehler in den Lohnabrechnungen
Ein häufiger Fehler besteht darin, die ALV-Obergrenze auf alle Beiträge anzuwenden, obwohl die AHV keine Obergrenze hat. Es gilt auch, den Bruttolohn vom BVG-koordinierten Lohn zu unterscheiden und die IV/EO-Beiträge sowie die PC Famille im Kanton Waadt zu prüfen.
Punkt 10 des Lohnausweises ermöglicht die Überprüfung der BVG-Beiträge und Einkäufe. Der Arbeitgeber kontrolliert die von der Ausgleichskasse veröffentlichten Jahressätze und kann eine aktuelle ERP-Software verwenden oder die Abrechnung einem Treuhänder anvertrauen.
Der ELM-Lohnstandard von Swissdec sieht eine einmalige Erfassung und verschlüsselte Datenübermittlung vor. Die zertifizierten ERP .iD Swissdec 5.1 übermitteln die Lohnmeldungen elektronisch an die Ausgleichskassen, Steuerverwaltungen und andere Empfänger.